【カード初心者必見】デビットカードの使い方は?クレジットカードとの違いを解説
目次
初めて支払い用のカードを持ちたいと思っていても、「クレジットカードは便利そうだけど、使い過ぎてしまうのが心配」「デビットカードなら安心って聞くけれど、どうやって使えばいいのか分からない」といったように、不安や疑問を感じている人もいるのではないでしょうか。
デビットカードは、コンビニエンスストアやスーパーマーケット、ネットショッピングなど、日常の買い物で幅広く使えるカードです。基本的には、利用したタイミングで銀行口座から代金が引き落とされるため、お金の動きが分かりやすいという特徴があります。また、店頭やネットなど、クレジットカードとほぼ同じ場面で使えることが多く、初めてカードを持つ人にとっても、検討しやすい選択肢の一つです。
この記事では、デビットカードの仕組み、クレジットカードとの違い、使える場所、店頭やネットでの使い方、おトクに使える点や注意点に至るまで、カード初心者にも分かりやすく解説します。自分に合った支払い用のカードを持ちたいと思っている人は、ぜひ参考にしてくださいね。
- デビットカードにはJ-debitとブランドデビットの2種類がありますが、本コラムではブランドデビットについて記述しています。
デビットカードってどんなもの?
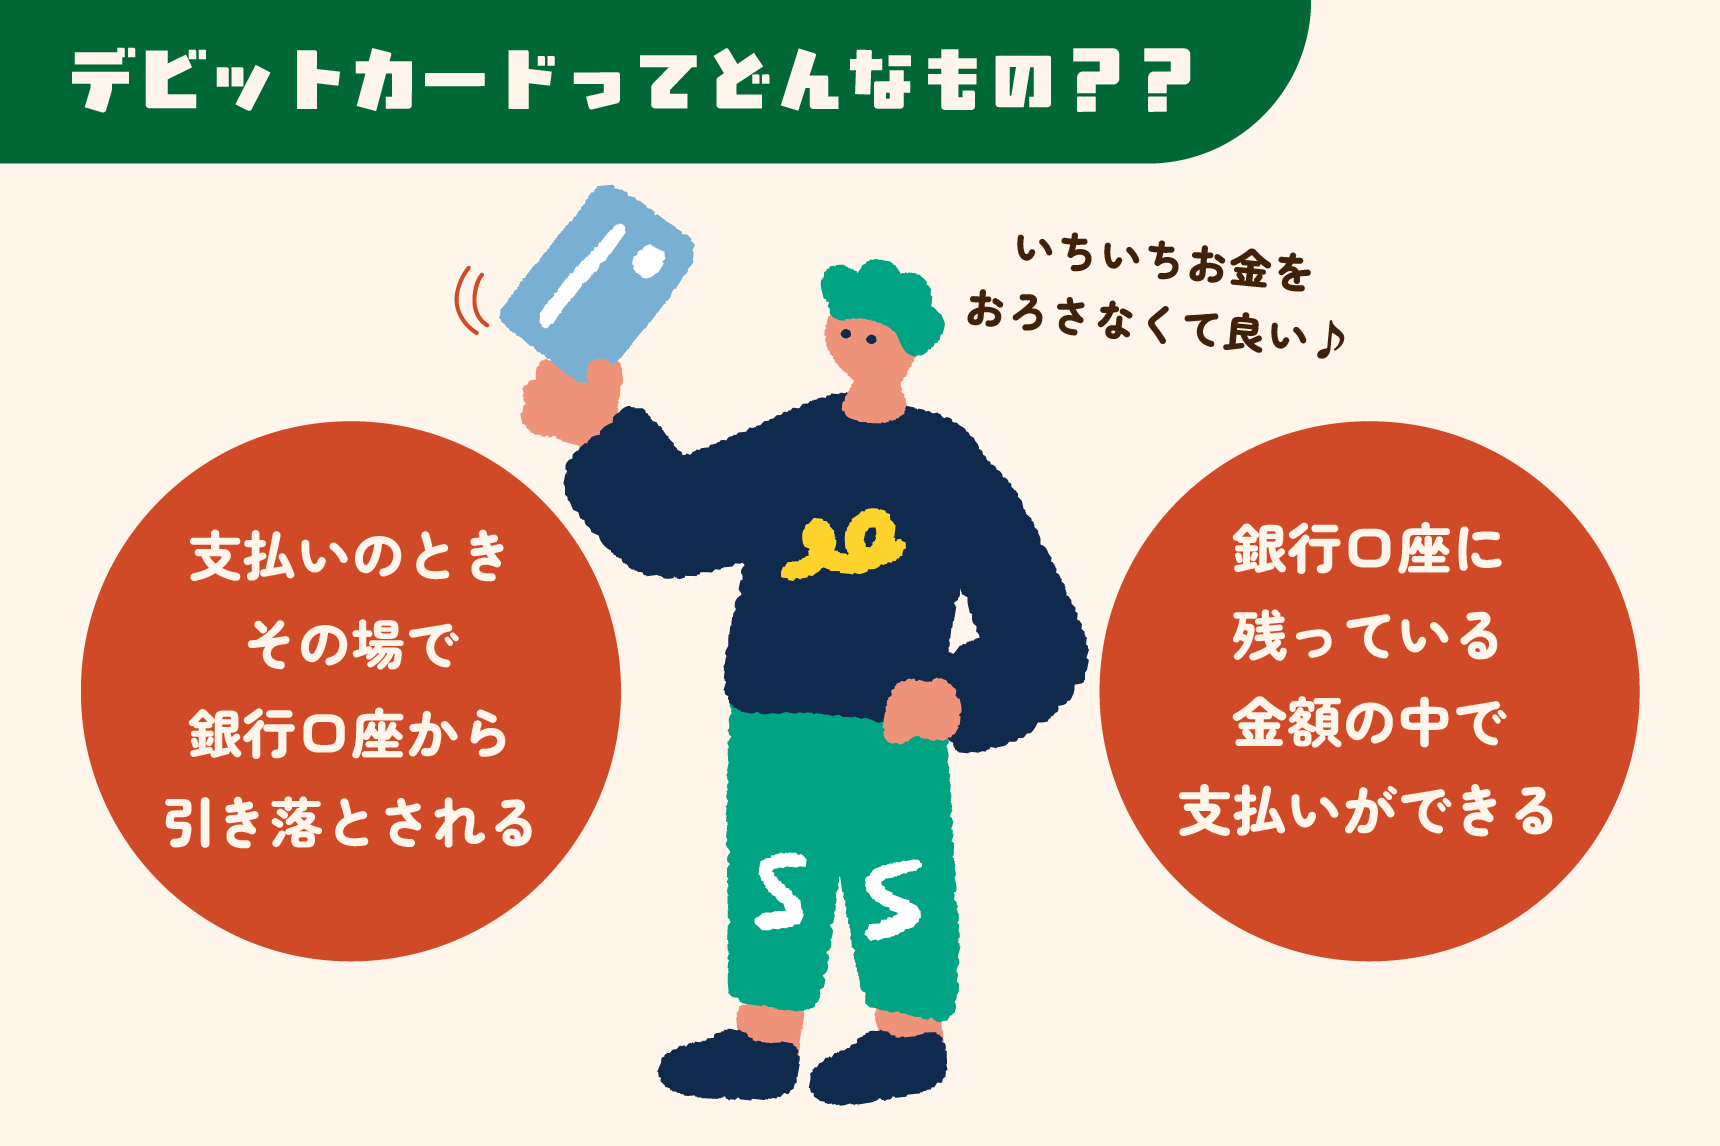
デビットカードは、「名前は聞いたことがあるけれど、どんなもの?」「クレジットカードと、どう違うの?」といったように、その仕組みについてよく知らない人も多いかもしれません。
この章では、まずデビットカードの基本的な仕組みと、クレジットカードとの違いを見ていきましょう。
デビットカードの基本的な仕組み
デビットカードは、買い物やサービスの支払いに使うと、その場で代金が銀行口座から引き落とされるカードのことです。基本的には「即時払い(利用したタイミングで口座から代金が引き落とされる仕組み)」なので、口座に残っている金額の範囲で支払いが可能です。
例えば、コンビニエンスストアで800円の弁当をデビットカードで購入すると、その800円がすぐに銀行口座から引き落とされるため、わざわざATMで現金を引き出す必要がありません。お財布に現金が少ないときでも、スムーズに買い物ができます。
「プリペイドカードと似ている」と感じるかもしれませんが、仕組みが異なります。
プリペイドカードの場合は、事前にお金をチャージしておいた状態で使いますが、デビットカードの場合は、銀行口座につながっているため、チャージする手間がかかりません。
デビットカードは、普段から銀行口座を利用している人なら、現金を持ち歩かなくても支払いができる便利なカードであるといえます。
クレジットカードと何が違うの?
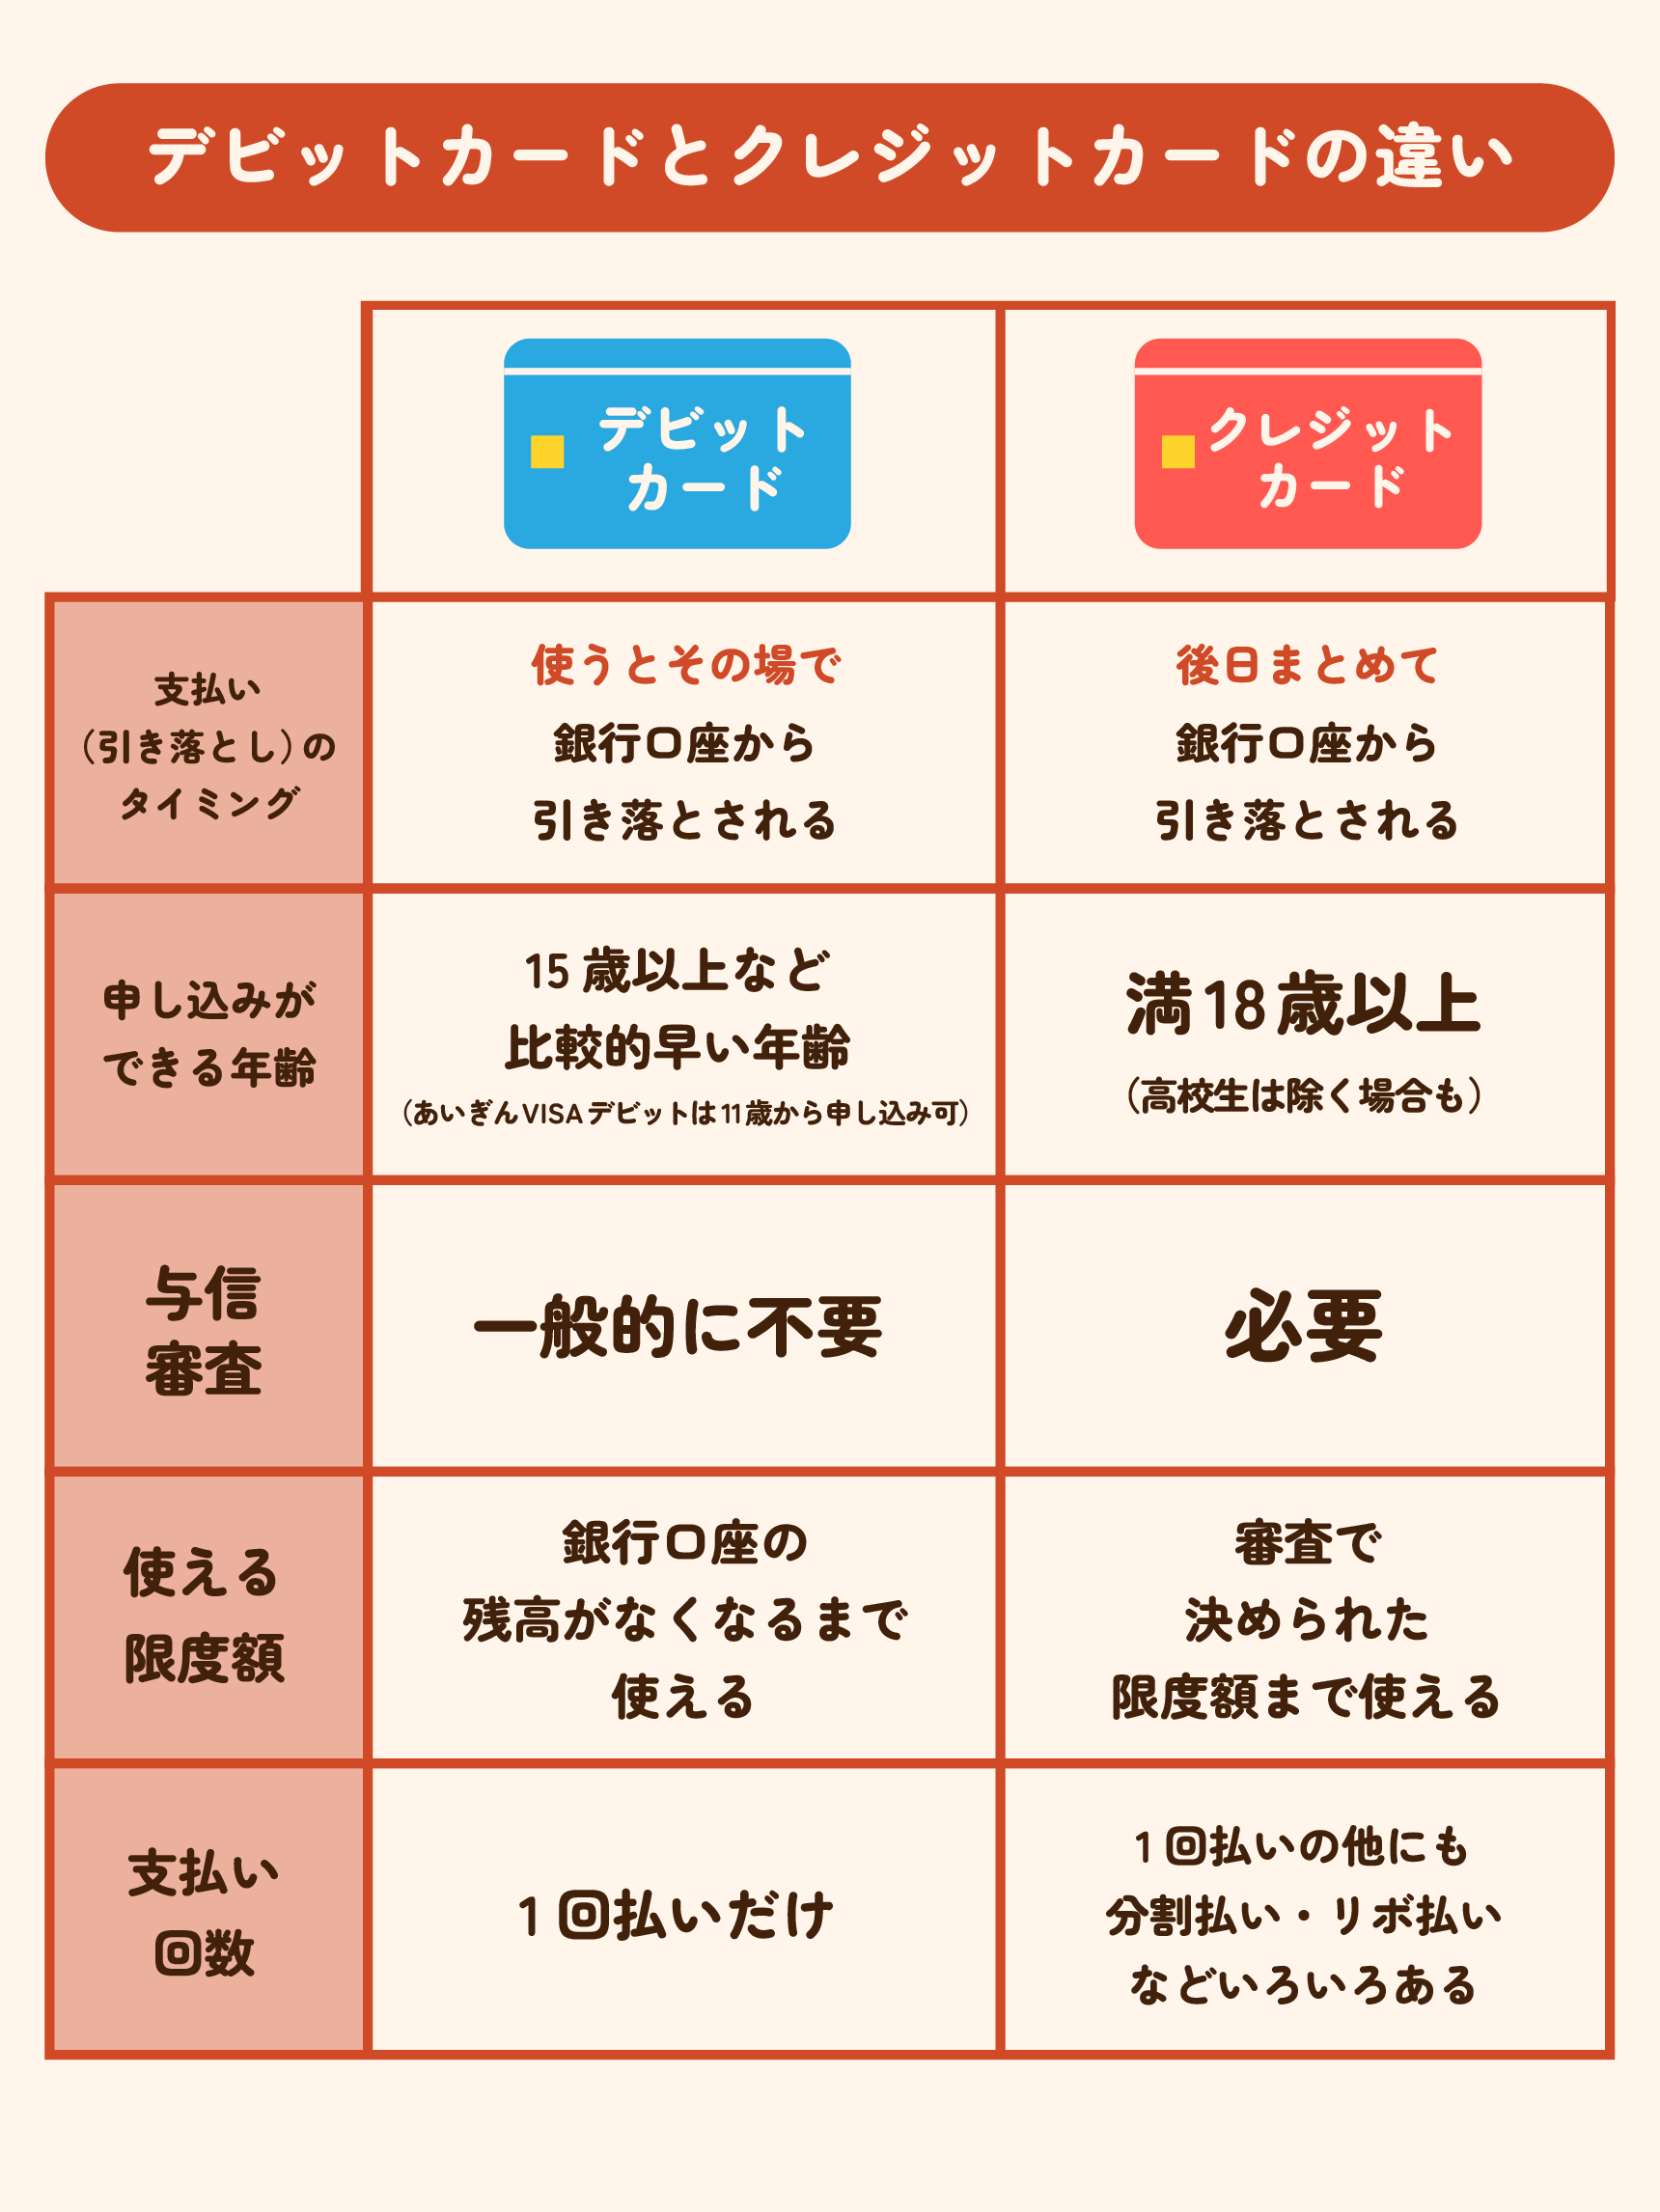
デビットカードとクレジットカードは、見た目こそは似ているものの、支払いのタイミングが最も大きな違いです。
クレジットカードは、買い物をした時点で代金が支払われず、後日まとめて銀行口座から引き落とされます。そのため、利用額をこまめに確認していないと、「思っていたよりも、使っていた」と感じることがあるかもしれません。また、不正利用があった場合、気付くまでに時間がかかるケースがあります。
一方、デビットカードは、利用すると基本的にはその場で口座から代金が引き落とされます。
カード会社によっては、スマートフォンに利用通知が届くサービスもあり、利用履歴や口座残高を確認しやすく、お金の動きを把握しやすいのが特徴です。
また、デビットカードは、一般的にクレジットカードのような与信審査(カード会社が利用者にお金を立て替えても問題ないかをチェックする審査)が不要であるため、比較的早い段階の年齢から申し込める商品もあります。例えば、あいぎんVisaデビットは、11歳から申し込みが可能です。
後からまとめて請求されるのが不安な人や、支払い用のカードを初めて持ちたいと思っている人は、デビットカードを選択肢の一つとして考えてみてはいかがでしょうか。
- 11歳以上~14歳以下の方は、店頭でのみお申し込みいただけます。
デビットカードはどこで使える?
ところで、デビットカードは一体どこで使えるのか、そんな疑問を持っている人もいるかもしれません。
デビットカードは、コンビニエンスストアやスーパーマーケットだけでなく、ネットショッピングや一部の毎月の支払いにも利用できます。
それでは、実際にどのような場面で使えるのか、見ていきましょう。
コンビニエンスストアやスーパーマーケットなどのお店
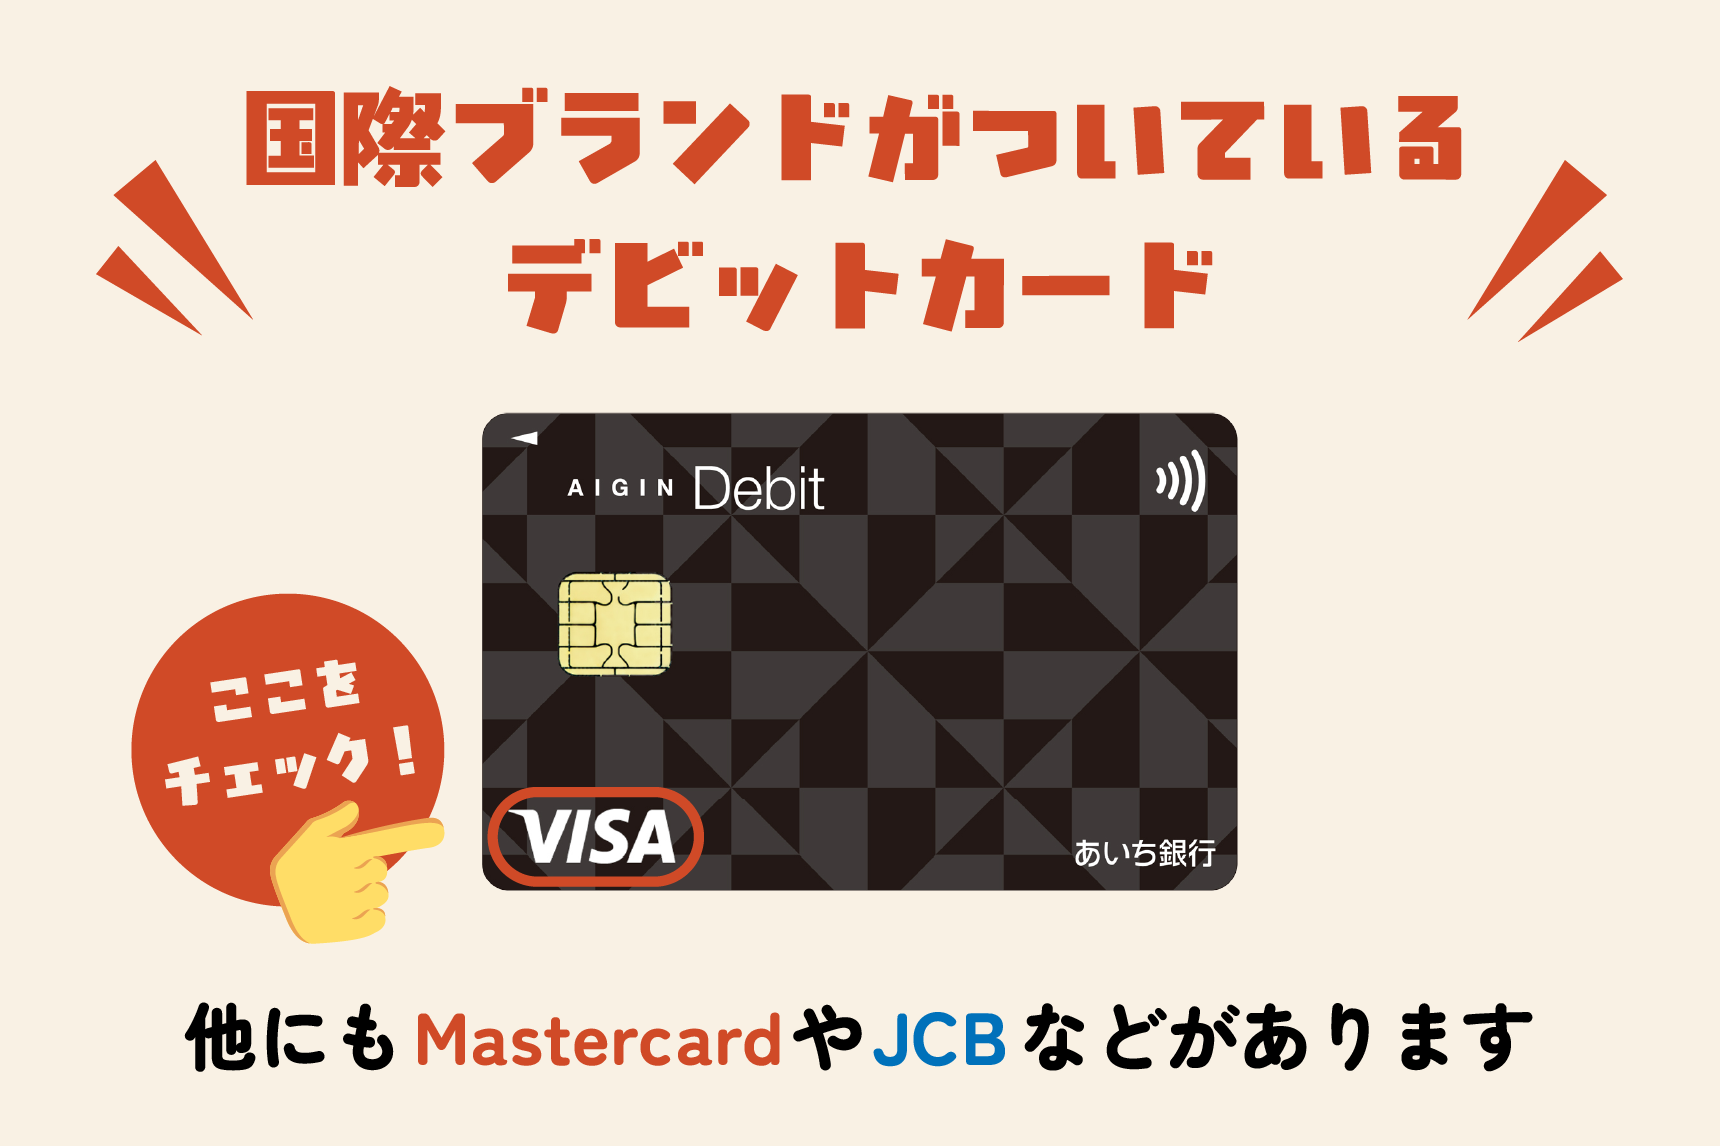
VisaやMastercard、JCBなどの国際ブランド(世界中で利用できる決済ブランド)が付いているデビットカードは、対応するブランドの加盟店(そのブランドのカード決済に対応しているお店)で利用できます。
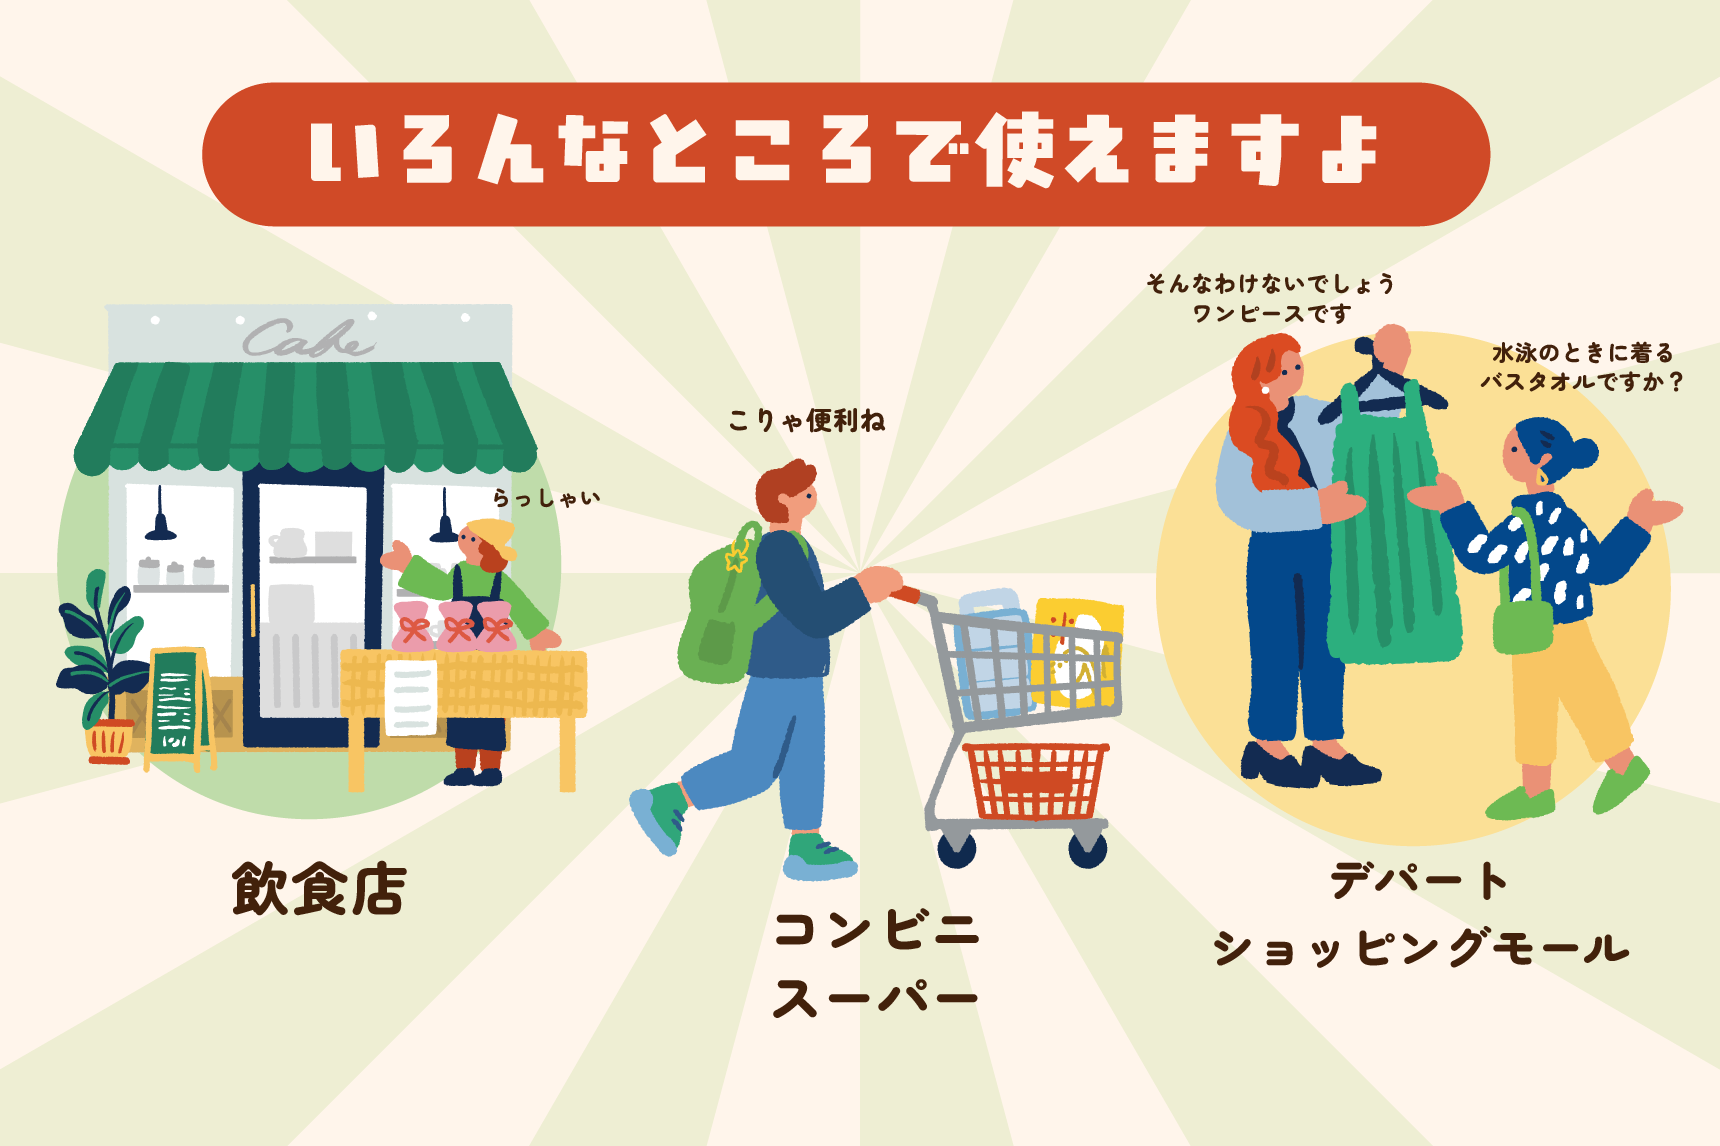
例えば、次のようなお店で使えることが多いです。
- コンビニエンスストア
- スーパーマーケット
- ドラッグストア
- カフェ・飲食店
- 家電量販店
- デパート
- ショッピングモール
Visaデビットは、「Visaのマークがあるお店で使える」という目印になります。
レジでは、クレジットカードとほぼ同じ流れで支払えるため、初めての人でも迷わず利用できます。
ネットショッピングやサブスクリプション
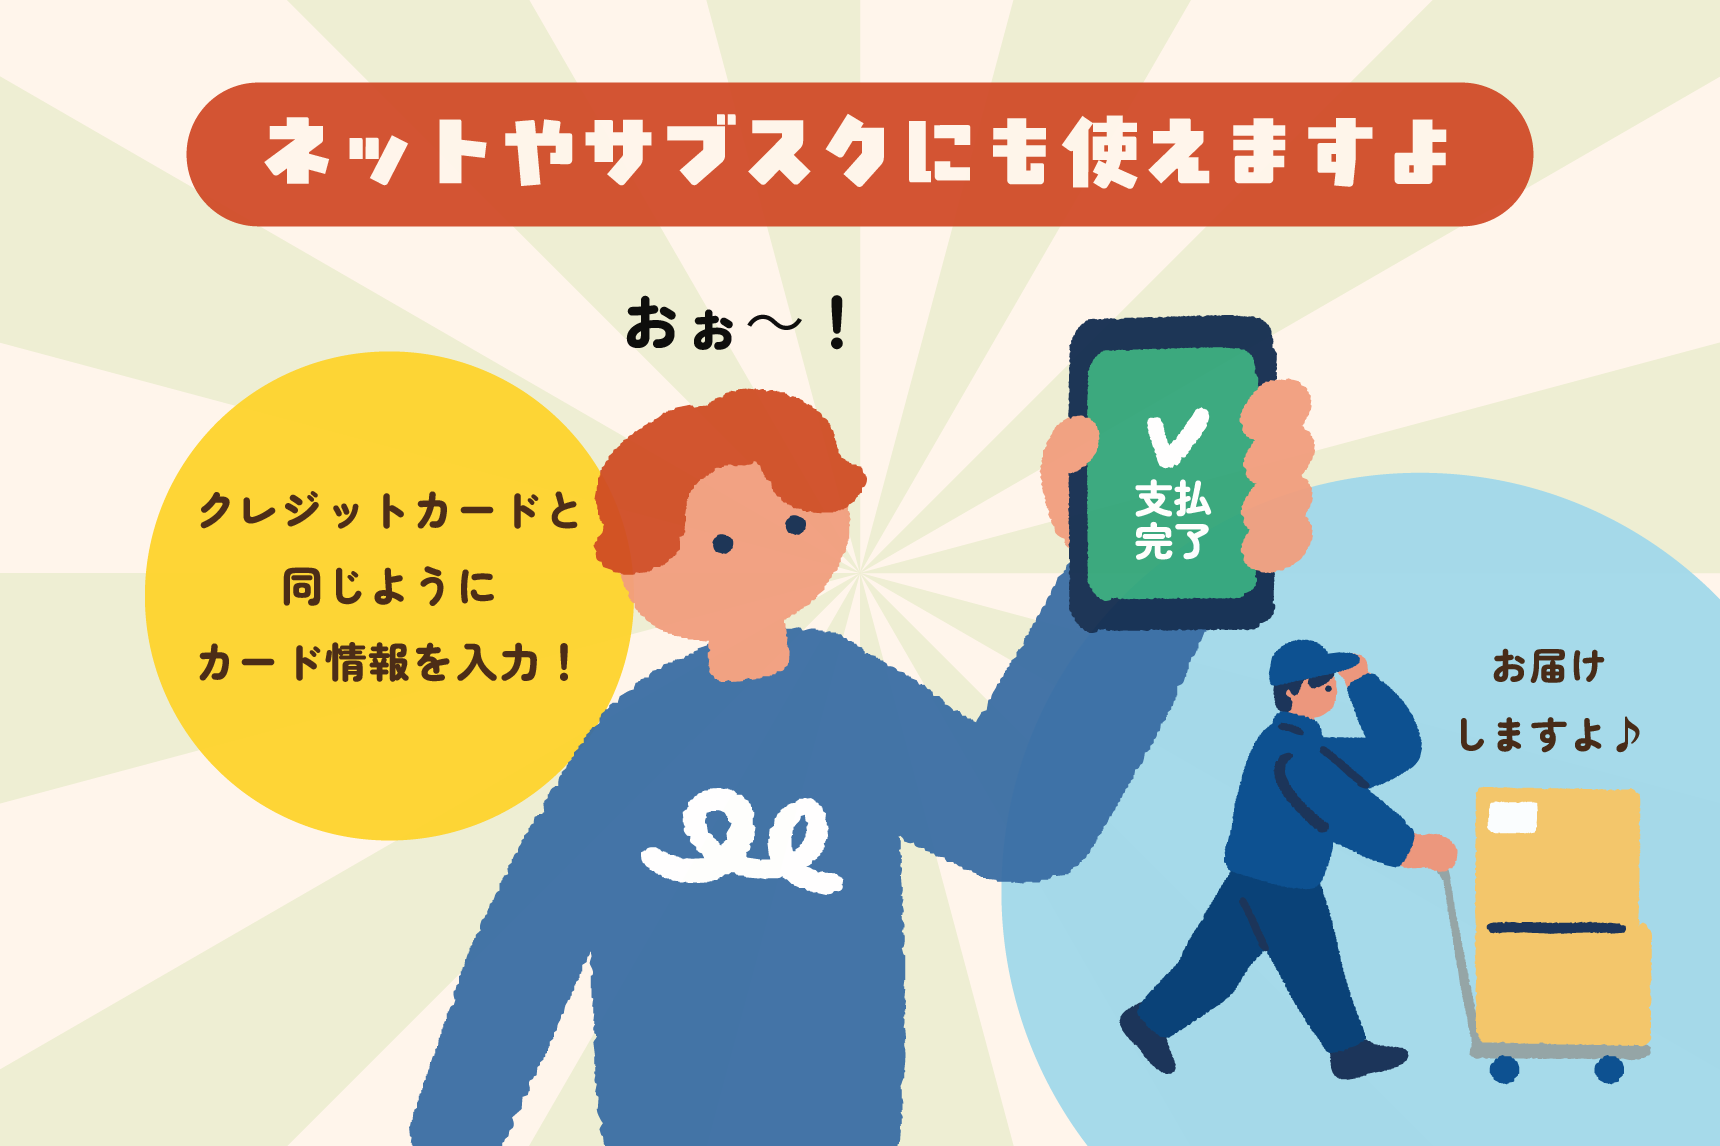
デビットカードは、ネットショッピングでも利用できます。
カード決済に対応しているネットショップでは、クレジットカードと同じようにカード情報を入力して支払う方法が一般的です。
また、デビットカードは、音楽配信や動画配信などのサブスクリプション(月額や年額など定期的に料金を支払って利用するサービス)でも使えるケースがあります。
ただし、全てのサービスがデビットカードに対応しているわけではないため、登録前に利用できるカードの種類を確認しておくと安心です。
公共料金やスマートフォン料金の支払い
デビットカードは、電気・ガス・水道などの公共料金や、スマートフォン料金の支払いに登録できる場合があります。毎月の支払いを自動で行えるため、支払い忘れを防ぎやすくなるでしょう。
一方で、カードの種類や契約している会社によっては利用できないことがあるため、登録前に契約先やカード発行会社の案内を確認しておくことをおすすめします。
デビットカードの基本的な使い方
初めてカードを使うときって、「レジでは、何と伝えればいいの?」「ネットでは、どの支払い方法を選べばいいの?」といったように、少し緊張してしまうこともありそうですよね。
でも、デビットカードは、クレジットカードとほぼ同じ流れで利用できる場面が多く、一度覚えてしまえば決して難しいものではありません。
ここでは、お店で使う場合とネットショッピングで使う場合、それぞれの方法についてご紹介します。
お店で使うとき
お店で使うときの流れは、次の通りです。
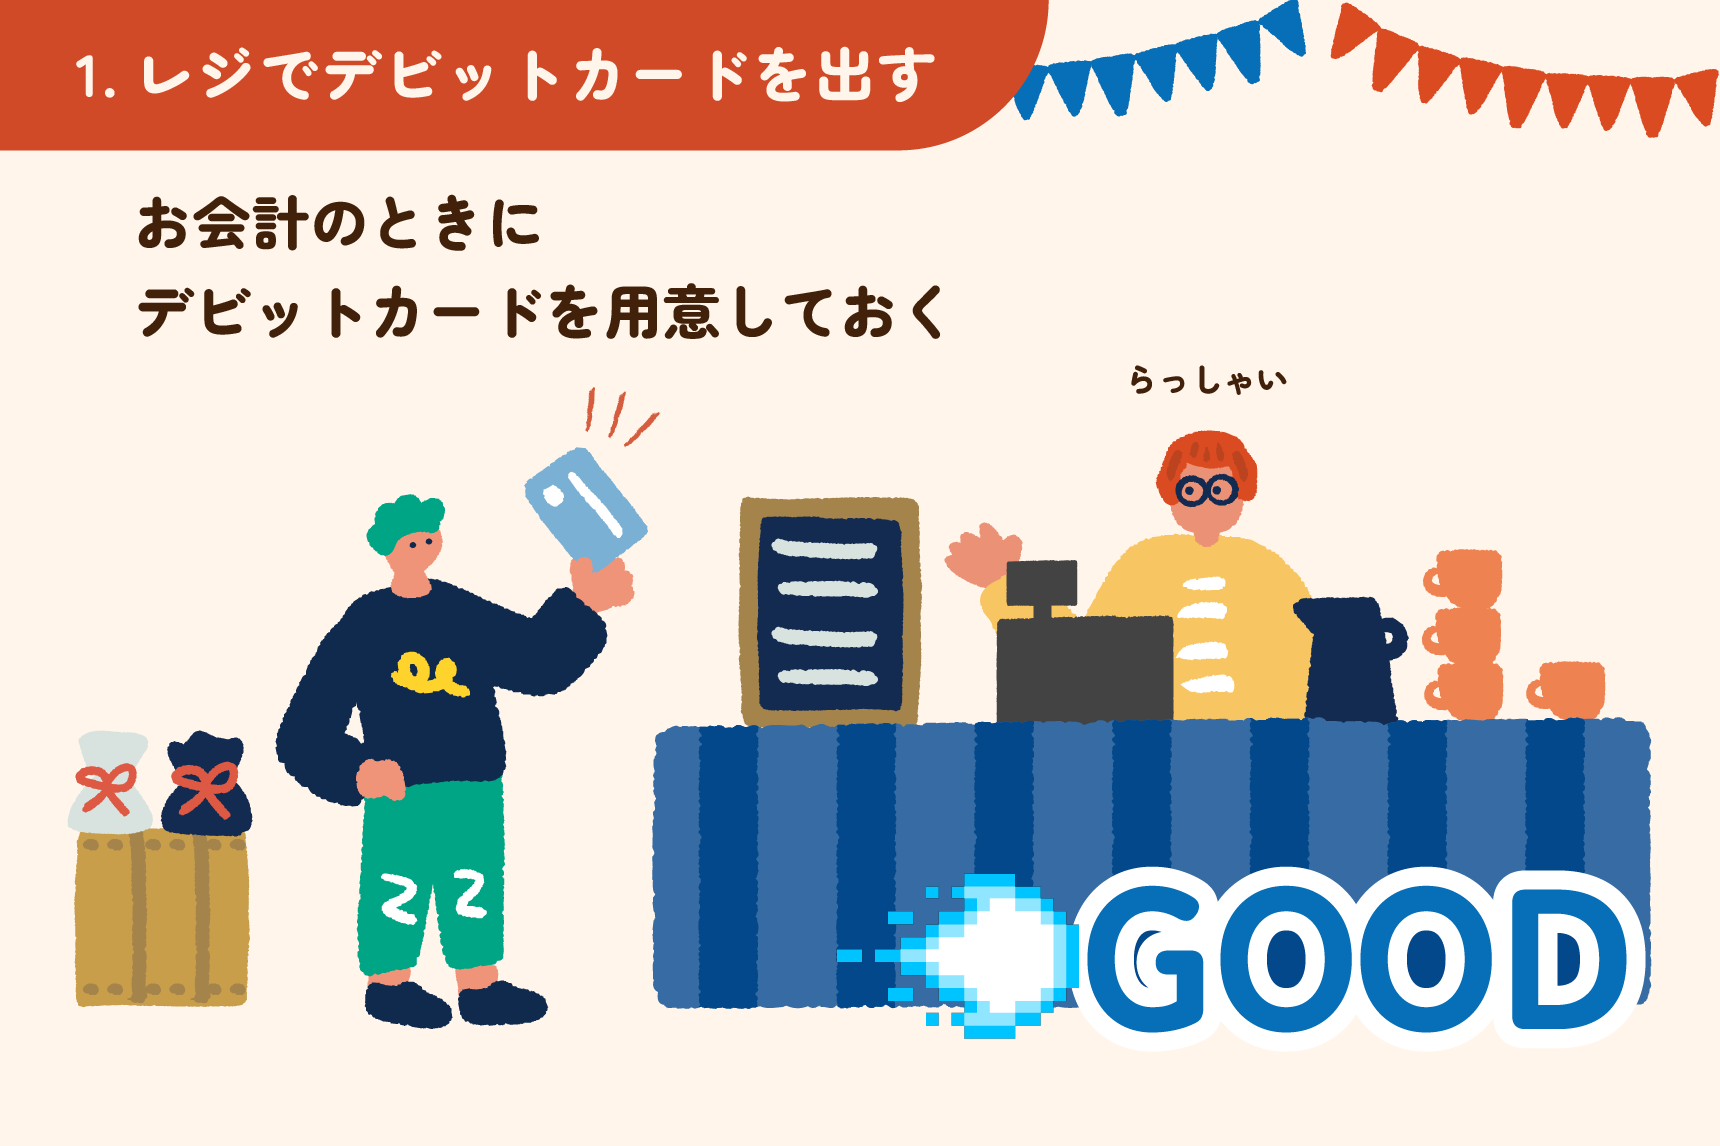
1.レジでデビットカードを出す
会計のタイミングでカードを用意し、提示します。
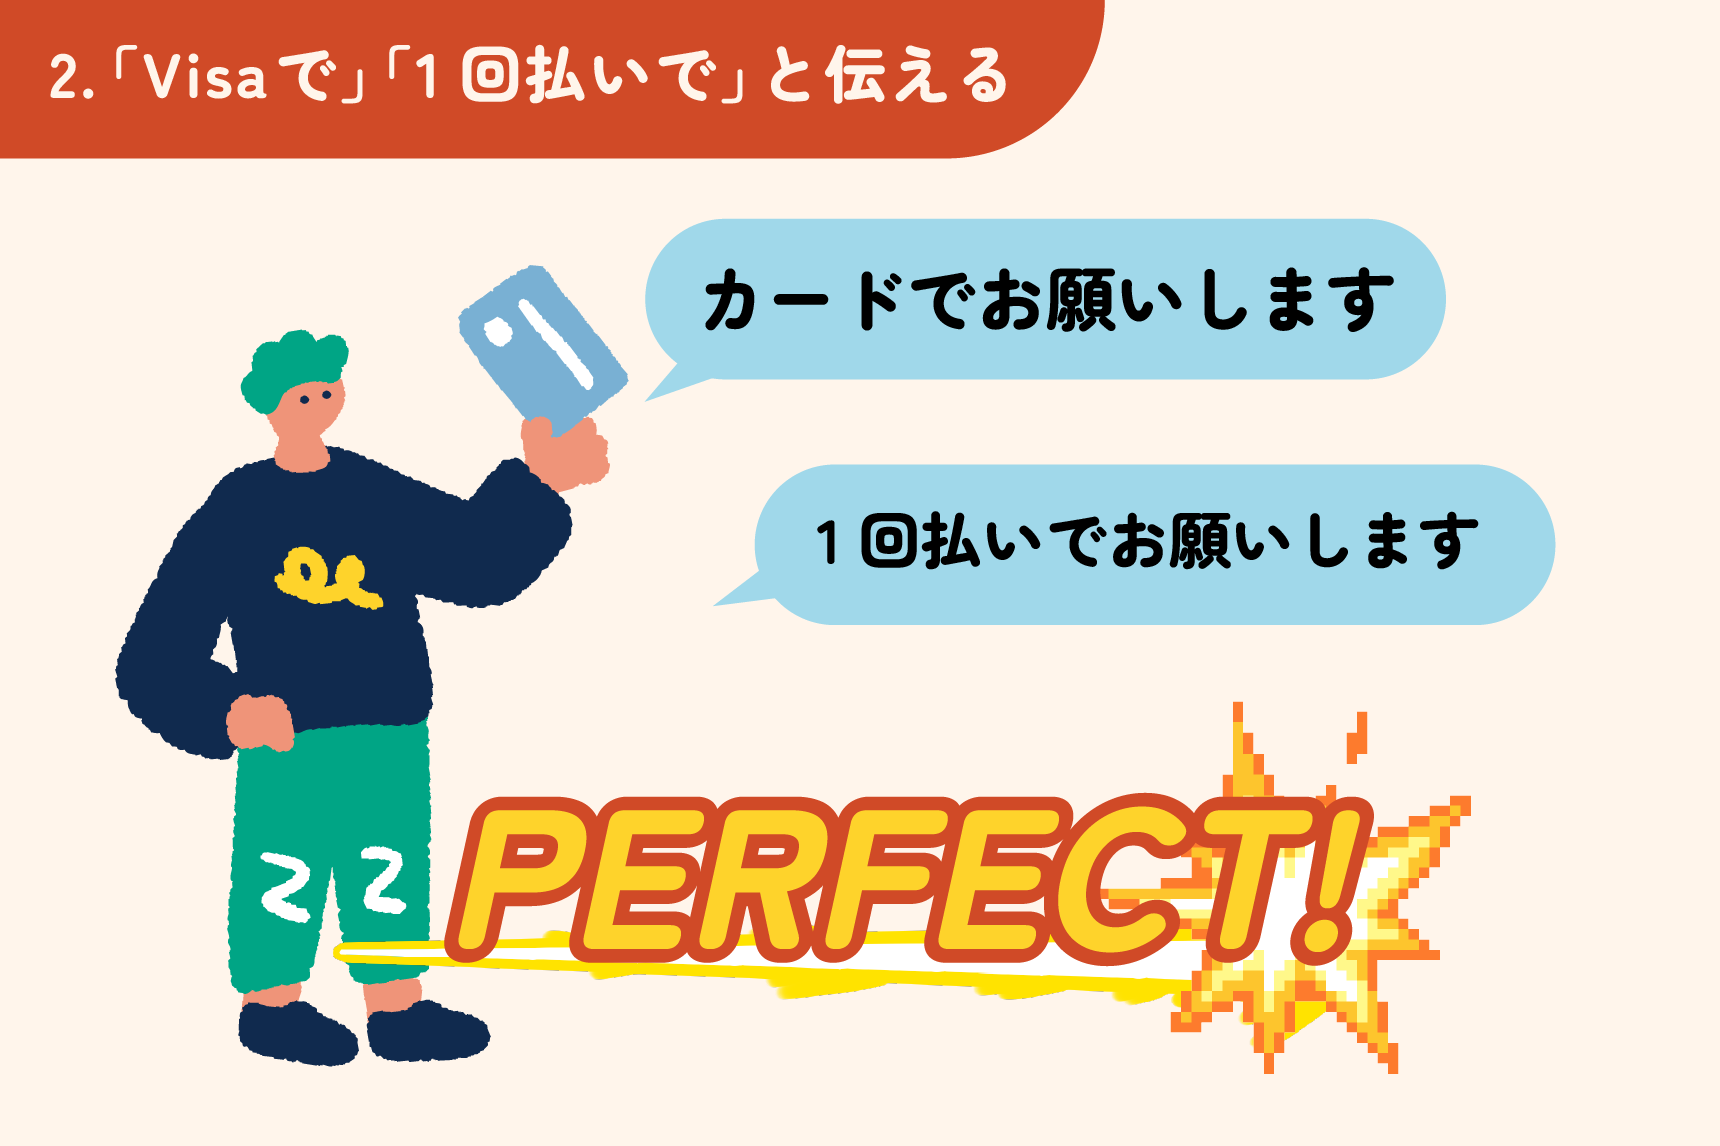
2.「Visaで」「1回払いで」と伝える
Visaデビットなら、「Visaでお願いします」「1回払いでお願いします」と伝えれば大丈夫です。デビットカード専用の操作を求められることは、ほとんどありません。
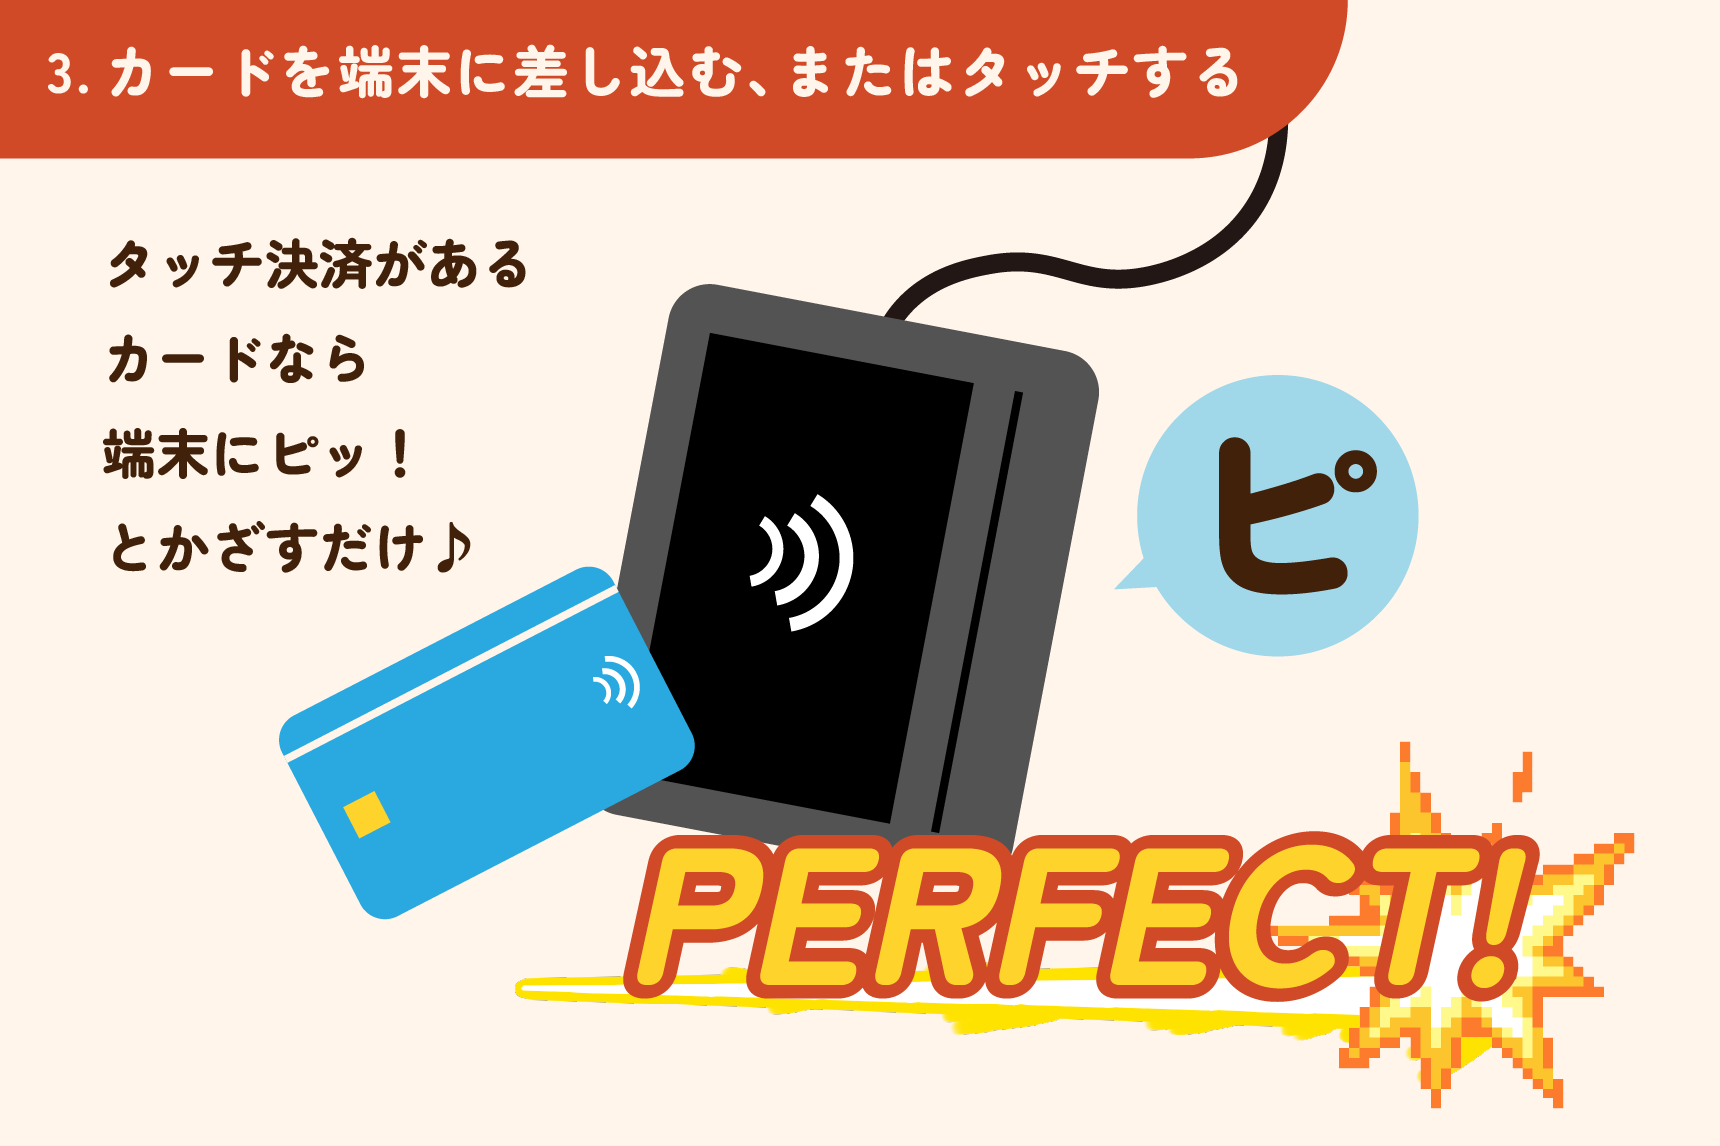
3.カードを端末に差し込む、またはタッチする
カードは、専用の端末に差し込みます。タッチ決済(カードを端末にかざすだけで支払いができる決済方法)に対応しているカードなら、端末にかざすだけで支払えます。タッチ決済を使うときは、「Visaのタッチ決済でお願いします」と伝えるとスムーズです。
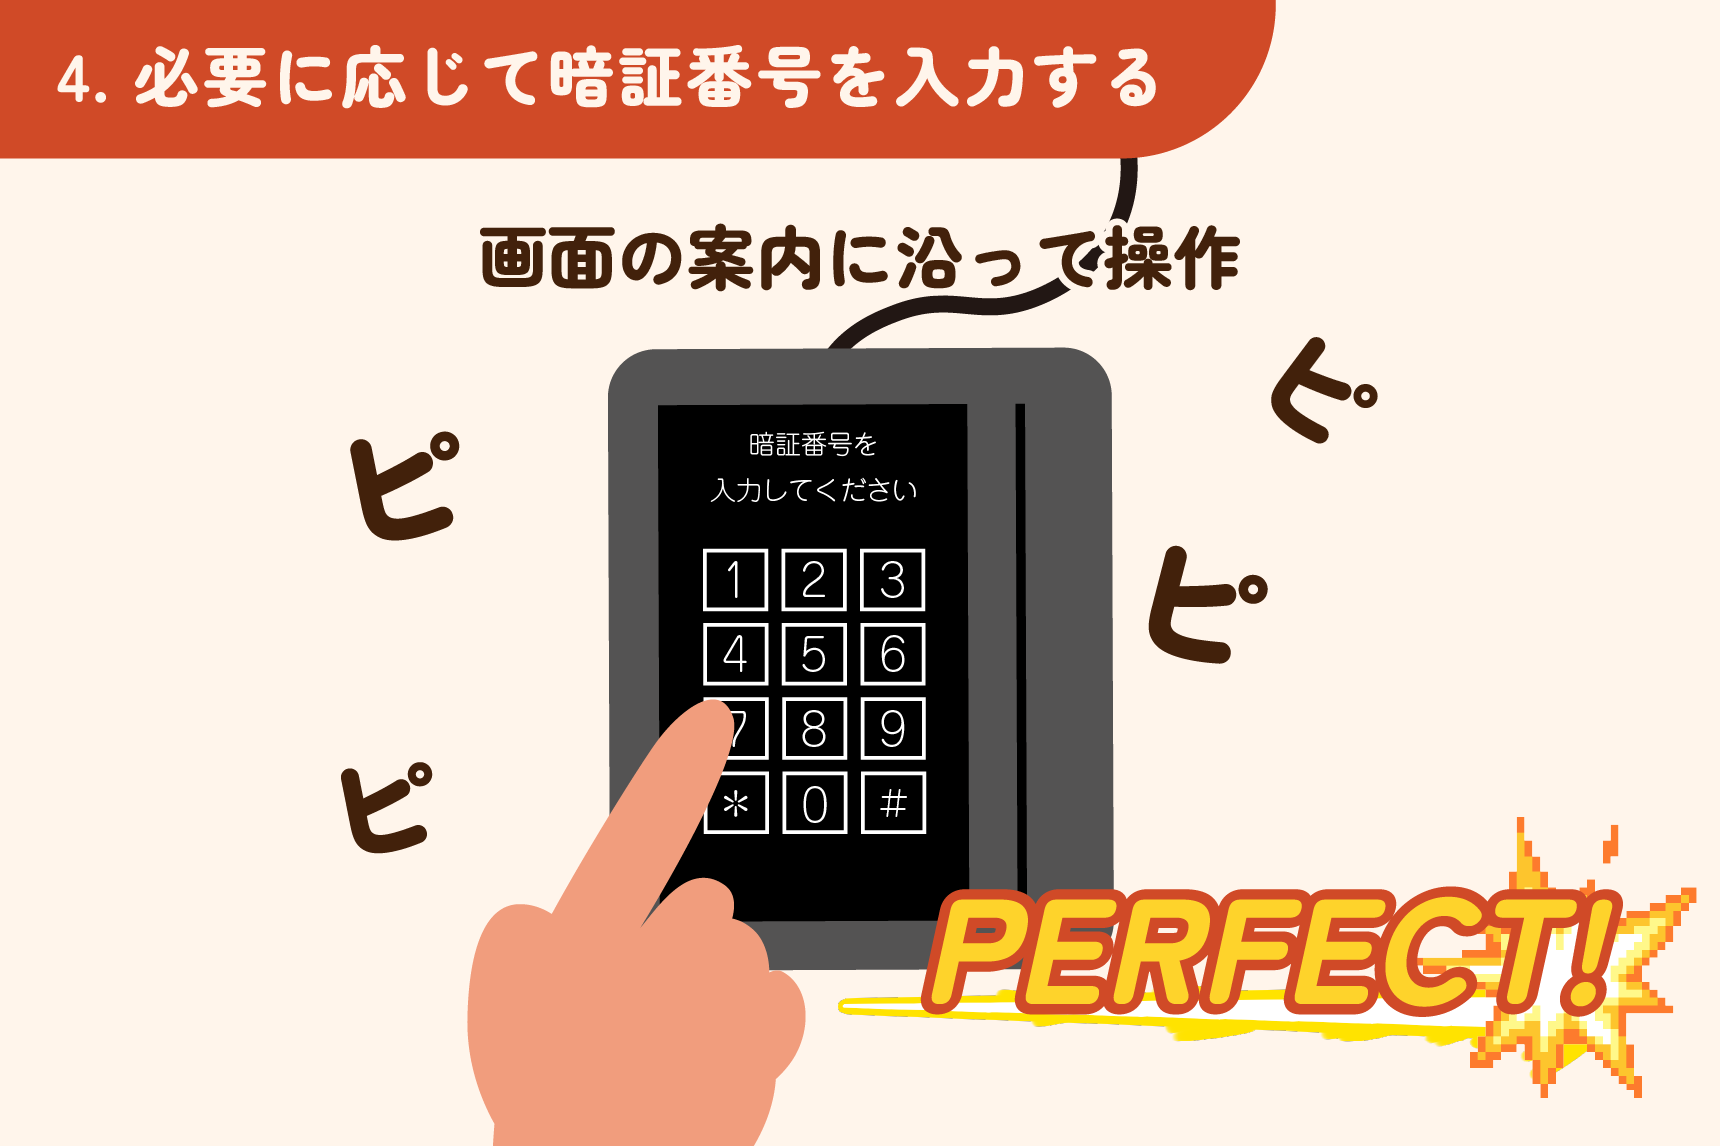
4.必要に応じて暗証番号を入力する
利用金額などによっては、暗証番号の入力を求められることがあります。画面の案内に沿って、操作しましょう。
5.利用履歴や口座残高を確認する
支払い後は、銀行アプリなどで利用履歴や口座残高を確認できます。お金の流れをすぐに確認できるため、家計の管理もしやすくなります。
ネットショッピングで使うとき
ネットショッピングで使うときの流れは、次の通りです。
1.商品をカートに入れる
購入したい商品を選び、決済画面へ進みます。
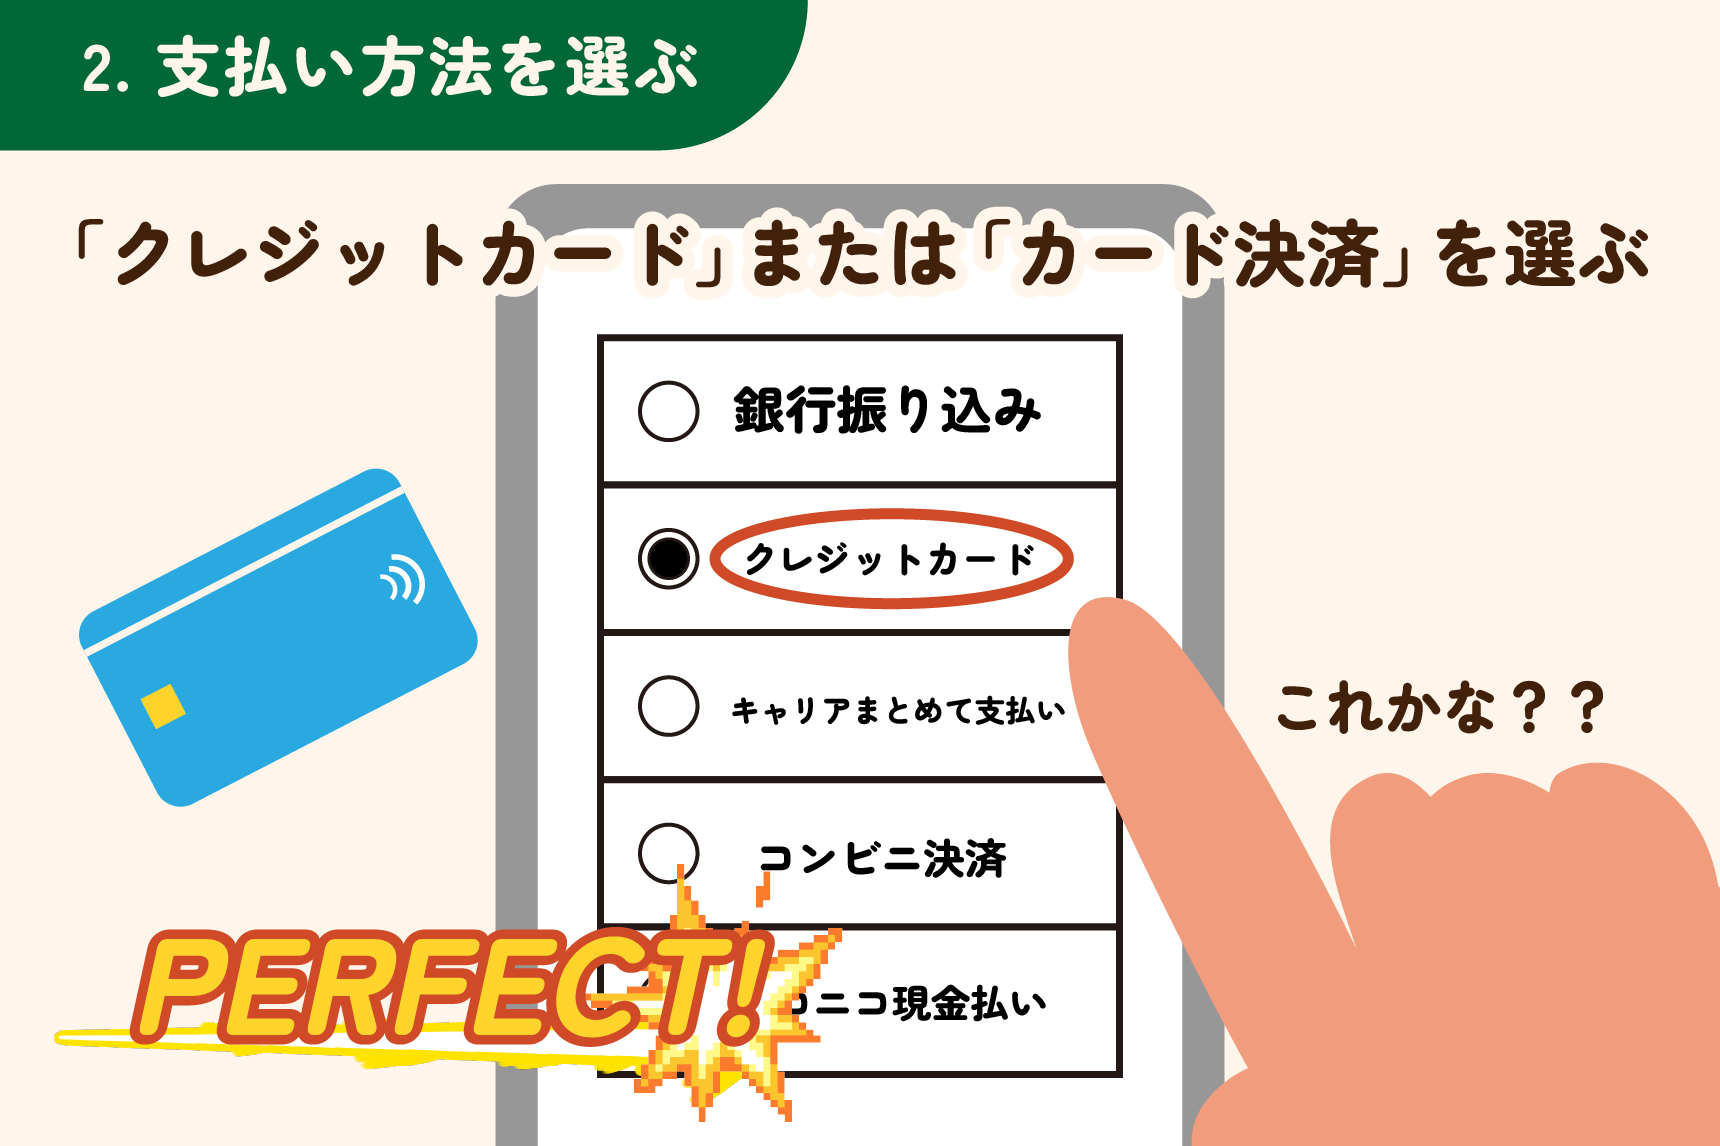
2.支払い方法を選ぶ
多くのショップでは、「クレジットカード」または「カード決済」を選択します。その中に「デビットカード」の項目がある場合は、そちらを選びましょう。
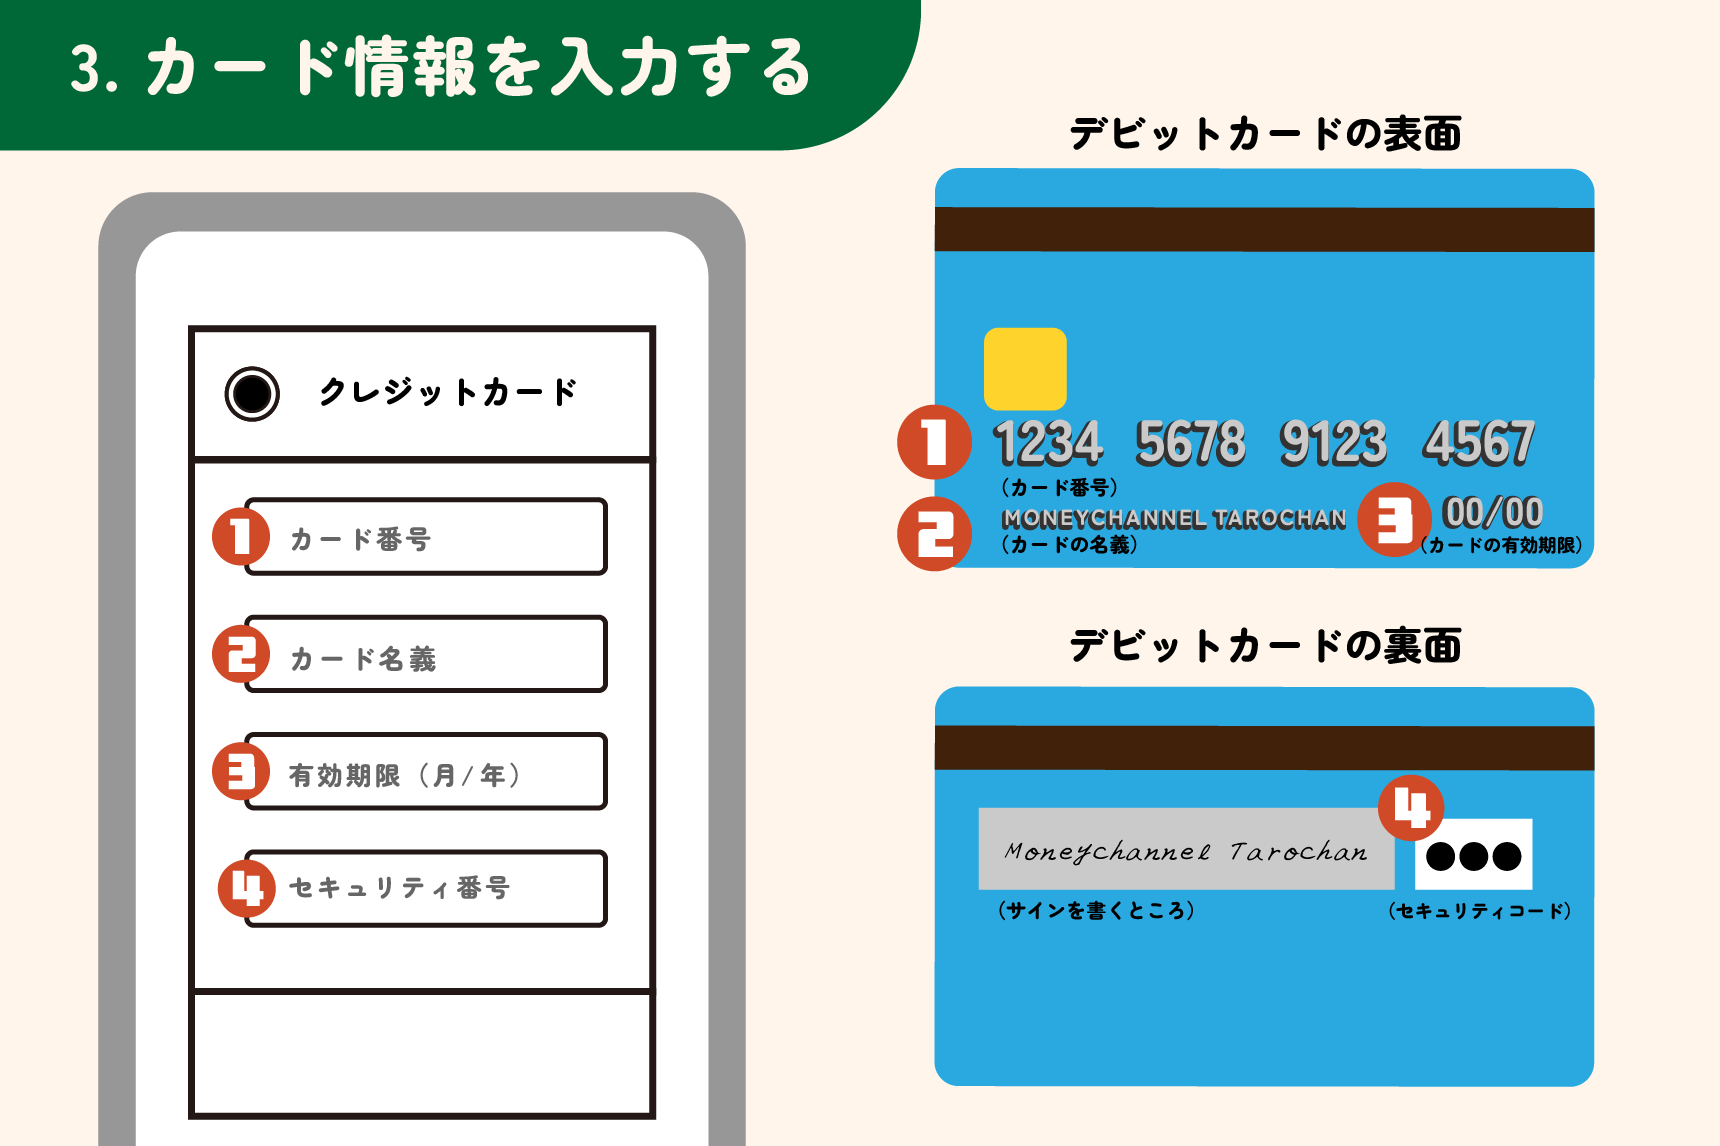
3.カード情報を入力する
次の情報を入力します。入力ミスがないように、確認しながら進めましょう。
- カード番号
- 有効期限
- セキュリティコード
(カード裏面などに記載されている本人確認用の番号) - カード名義人
4.必要に応じて本人認証を行う
ショップによっては、本人認証(カードを利用する本人かどうかを確認する仕組み)が行われます。スマートフォンに届く認証コードを入力したり、銀行アプリで承認したりするケースがありますが、これは不正利用を防ぐための仕組みなので、画面の案内に沿って操作しましょう。
5.注文完了後に利用履歴を確認する
注文が完了したら、銀行アプリなどで利用履歴や口座残高を確認しておくと、安心です。利用した金額がすぐに反映されるため、「今、いくら使ったか」といった情報が分かりやすいのも、デビットカードの特徴です。
賢く使えばおトクになることも!
デビットカードのメリットは、「現金を持ち歩かなくて済む」という便利さだけではありません。
カードによっては、利用金額に応じた特典・サービスを受けられたり、ATMを利用する回数を減らせたりすることもあります。
ここでは、デビットカードを上手に活用することで期待できるメリットをご紹介します。
- キャッシュバックやポイントなどが付く場合がある
カードによっては、利用金額に応じてキャッシュバック(利用金額の一部が現金で戻るサービス)を受けられたり、ポイントやマイルなどの特典が付いたりすることがあります。還元率(利用金額に対してどれくらいの特典が受けられるかを示す割合)は、カードによって異なるため、申し込む前に確認しておくと安心です。
例えば、「あいぎんVisaデビット」では、ショッピング利用金額の0.2%が翌月に口座へキャッシュバックされます。日常のお買い物でも、おトクに特典を受けられるのは、うれしいポイントです。
- ATMの手数料を節約しやすい
デビットカードで直接支払うと、ATMでその都度現金を引き出す手間がなくなるだけでなく、時間帯や利用回数によって発生する手数料の節約につながるケースもあります。毎日の買い物を現金だけで済ませるのではなく、デビットカードを上手に取り入れると、家計の管理がしやすくなります。
デビットカードを使う前に知っておきたい注意点
デビットカードは、便利なカードですが、クレジットカードと仕組みが異なるため、利用する前に知っておきたい注意点がいくつかあります。
「想像していた内容と違っていた」とならないように、あらかじめ確認しておきましょう。
- 使えないお店やサービスもある
Visaなどの国際ブランドに対応しているお店であっても、デビットカードを利用できない場合があります。例えば、ガソリンスタンド、高速道路料金、一部の交通機関、機内販売、継続的な料金の支払いなどが当てはまります。ガソリンスタンドは、給油前に最終的な金額が決まらず、高速道路料金もその場で正確な請求額を確定しにくいため、デビットカードを利用できないケースがあります。
- ETCカードを追加発行できない場合が多い
多くのデビットカードでは、ETCカード(高速道路の料金所を通過できる専用カード)を追加発行できません。ETCは、利用時にその場で料金を引き落とす仕組みではないため、その都度支払うデビットカードと決済方法が異なります。高速道路をよく利用する人は、事前に確認しておきましょう。
- 支払いは原則1回払いのみ
デビットカードは、利用したタイミングで代金が口座から引き落とされるため、クレジットカードのような分割払いやリボ払い(毎月ほぼ一定額ずつ返済する支払い方法)には、基本的に対応していません。高額な商品を購入する際は、口座残高だけでなく、その後必要となってくるお金についても考えた上で利用することが大切です。
- 保険・補償の内容はカードによって異なる
デビットカードには、付帯保険・補償(カードにあらかじめ付いている保険・補償サービス)が用意されているものもあります。ただし、金額などの補償内容や対象となる条件は、カードによって異なります。補償が付いていないカードもあるため、申し込む前に確認しておくと安心です。
全ての支払いをデビットカードだけで対応する必要はありません。
例えば、普段の買い物ではデビットカードを使い、高速道路を利用するときや分割払いが必要な買い物をするときにはクレジットカードを使うなど、用途に応じて上手に使い分ける方法もあります。
また、ETCカードや旅行傷害保険などを利用したい場合は、あいち銀行の「あいちカード」(クレジットカード)も選択肢の一つです。自分のライフスタイルに合わせて、無理のない使い分けを考えてみてはいかがでしょうか。
デビットカードのよくある質問
ここまでは、デビットカードの仕組みや使い方、メリット・注意点についてご紹介しました。
最後に、初めてデビットカードを持つ人からよくある質問をまとめてみましたので、気になる疑問を解消し、自分に合ったカード選びの参考にしてください。
デビットカードは何歳から作れる?
デビットカードは、一般的に15歳程度から申し込めるものもありますが、対象年齢はカードによって異なります。例えば、あいぎんVisaデビットは、11歳から申し込みが可能です。
なお、年齢以外にも、「銀行口座を持っている」などの条件が設けられている場合があります。詳しくは、カード発行会社の案内を確認しましょう。
デビットカード対応のお店かはどう確認したらいい?
Visaデビットは、Visaマークのあるお店で利用できます。レジでは、「Visaでお願いします」「1回払いでお願いします」と伝えれば、ほとんどの場合、そのまま利用できます。タッチ決済対応カードなら、「Visaのタッチ決済でお願いします」と伝えると、スムーズです。
口座の残高が足りないとどうなる?
デビットカードは、基本的に利用したタイミングで銀行口座から代金が引き落とされるため、支払いに必要な残高が不足していると、決済できないことがあります。買い物の前には、銀行のアプリなどで口座の残高を確認しておくと安心です。
ネットショッピングやサブスクリプションにも使える?
デビットカードがネットショッピングで使えるかは、購入前にショップの「支払い方法」や「決済方法」のページを確認しましょう。Visaなど、利用するカードの国際ブランドに対応しているかをチェックするのがポイントです。
決済画面では「クレジットカード」や「カード決済」を選んで、カード番号などを入力するケースがあります。ただし、クレジットカードに対応していても、デビットカードは利用できない場合があるため注意しましょう。
音楽配信や動画配信などのサブスクリプション(定額料金で継続利用するサービス)も、カードやサービスによって対応状況が異なります。登録前に利用できるか確認しておくと安心です。
デビットカードをなくしたらどうすればいい?
カードの紛失や盗難に気付いたときは、できるだけ早くカード発行会社や金融機関へ連絡し、利用停止の手続きを行いましょう。
カードによっては、会員サイトやアプリから一時的に利用停止できるものもあります。万が一に備えて、連絡先や停止方法を事前に確認しておくと安心です。
まとめ
デビットカードは、利用したタイミングで銀行口座から代金が引き落とされるため、お金の流れが分かりやすいカードです。コンビニエンスストア、スーパーマーケット、ネットショッピングなど、さまざまな場面で利用でき、クレジットカードと似た感覚で使えます。
一方で、分割払いができない点、一部のサービスでは利用できない点など、事前に知っておきたい注意点もあります。
デビットカードは、クレジットカードの後払いに不安を感じている人や、初めて支払い用のカードを持ちたいという人にとって、検討しやすい選択肢の一つです。ただし、カードによっては、利用条件、特典、補償内容が異なるため、自分がよく利用するお店のサービスに合っているかどうかを確認してから選びましょう。
あいぎんVisaデビットは、11歳から申し込みが可能で、ショッピングの利用額に応じたキャッシュバック特典があります。詳しい利用条件やサービス内容については、公式サイトでぜひ確認してみてくださいね。
- この記事の情報は、執筆時点での情報に基づいた内容であり、正確性・完全性・最新性等を保証するものではありません。また記事の内容は、予告なく変更することがあります。
- この記事は、情報提供を目的に作られており、特定の金融商品等の勧誘を目的とするものではありません。また運用商品には元本割れ等のリスクがあります。商品・サービスのご契約やお申込みをされる際は、お客さまご自身でご判断ください。
- 記事の中には、当行では取扱いのない商品・サービスについて触れる場合もございます。商標登録されている用語等については、各企業等の登録商標として帰属します。
Share: